Maison vide pendant les vacances : éviter un refus d’assurance pour négligence
Cambriolage, dégâts, déclaration de sinistre, preuves utiles et réponse à l’assureur. Voici comment protéger vos droits si votre habitation reste vide pendant vos vacances.
Point sensible
Conditions de la police
Réflexe clé
Conserver les preuves
Bon timing
Réagir sans tarder
Bon à savoir
Selon le droit belge, l’analyse dépend beaucoup du contrat d’assurance, des conditions générales et particulières, des circonstances concrètes et de la manière dont la preuve est apportée. Si l’assureur vous reproche un manque de prudence, la discussion porte souvent moins sur une formule abstraite que sur des faits précis.
1. Ce que l’assureur regarde après un cambriolage ou un dégât
Après un sinistre, l’assureur cherche généralement à vérifier trois choses. D’abord, ce qui s’est réellement passé. Ensuite, si les circonstances déclarées sont cohérentes avec les traces observées. Enfin, si l’assuré a respecté les obligations de prudence prévues par la police. C’est là que naissent beaucoup de tensions, surtout quand la maison était inoccupée plusieurs jours.Points souvent examinés
- portes, fenêtres, volets, serrures et éventuels points d’accès laissés ouverts
- gestion des clés, doubles, badges, code d’alarme ou accès à distance
- activation ou non d’une alarme si elle est mentionnée dans la police
- fréquence des visites sur place par un proche ou un voisin vigilant
- présence de traces d’effraction, de désordre ou d’intervention rapide
Ce qui complique un dossier
Le risque principal n’est pas seulement l’absence de preuve. C’est aussi la contradiction. Par exemple, une déclaration trop vague, un oubli sur l’état exact des lieux avant le départ, ou des photos prises trop tard peuvent donner à l’assureur un angle d’attaque sur la crédibilité du dossier.Astuce JuriUp
Relisez votre police avant de partir, surtout les clauses sur l’inoccupation, les fermetures, les systèmes de sécurité et la déclaration du sinistre. Si une formulation vous semble ambiguë, faites-la analyser avant qu’un problème n’arrive. JuriUp vous permet de trouver l’expert juridique adapté à votre dossier.
2. Comment préparer les preuves avant votre départ
Le meilleur moyen d’éviter un refus assurance négligence est souvent de préparer un dossier simple avant même les vacances. Vous n’avez pas besoin d’un montage compliqué. Ce qu’il faut, c’est pouvoir montrer de manière crédible que vous avez pris des mesures normales de prudence.Preuves utiles avant le départ
- photos datées des portes, fenêtres, accès secondaires et systèmes de fermeture
- copie de la police, des avenants et des éventuelles consignes de sécurité
- preuve d’entretien ou de fonctionnement d’une alarme si ce point est important dans la police
- message écrit à la personne chargée de passer sur place
- inventaire sommaire des biens de valeur avec photos et factures si vous les avez
Organisation pratique
- gardez les pièces dans un dossier numérique accessible à distance
- évitez de laisser les justificatifs uniquement dans l’habitation vide
- notez qui possède une clé et à quelle fin
- demandez au voisin vigilant de signaler par écrit ses passages ou constats si nécessaire
Attention au détail qui paraît mineur
En pratique, une simple incohérence sur une fenêtre oscillo-battante, une porte de garage, une cave, une clé cachée à l’extérieur ou une alarme non activée peut suffire à déclencher un débat. Ce débat ne signifie pas automatiquement que l’assureur a raison, mais il faut pouvoir répondre avec méthode.
3. Que faire juste après le sinistre
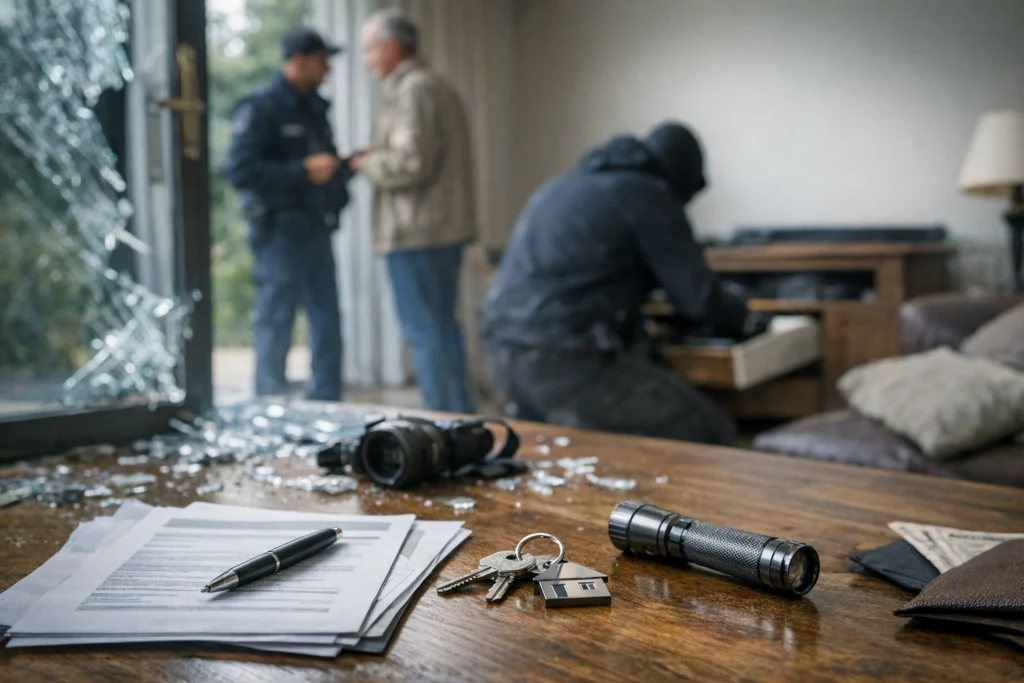
Quand vous découvrez un cambriolage maison vide assurance, ou un autre sinistre survenu pendant votre absence, chaque geste compte. L’objectif est double. Sécuriser les lieux et préserver les éléments de preuve. Il faut résister à l’envie de tout ranger trop vite.Réflexes utiles
- prenez des photos et vidéos avant nettoyage ou réparation
- faites constater les dommages visibles et les points d’entrée
- prévenez l’assureur dans les meilleurs délais selon la police
- rassemblez factures, preuves d’achat, échanges et inventaire
- consignez par écrit la chronologie de découverte du sinistre
« Plus votre dossier est chronologique, concret et cohérent, moins l’assureur peut se contenter d’une suspicion générale de négligence. »
4. Comment répondre à une accusation de déclaration incomplète ou de faute
C’est souvent ici que le dossier bascule. L’assureur envoie un courrier ou un courriel laissant entendre que vous auriez été imprudent, que votre déclaration sinistre preuves serait insuffisante, ou qu’un élément important aurait été omis. La pire réaction consiste à répondre dans la précipitation, avec des formulations approximatives ou contradictoires.Étape 1 – Relire exactement le reproche
Identifiez si l’assureur parle d’une omission, d’une faute de prudence, d’une incohérence dans les faits, ou d’une clause précise de la police. Ne répondez pas à côté.
Étape 2 – Reconstituer les faits avec pièces
Faites une chronologie simple, avant le départ, pendant l’absence, au moment de la découverte du sinistre, puis après la déclaration. Joignez seulement les pièces utiles et lisibles.
Étape 3 – Répondre de manière factuelle
Contestez calmement les suppositions, expliquez ce qui a été fait concrètement et demandez, si nécessaire, sur quelle clause ou quel élément objectif l’assureur fonde sa position.
5. Ce que dit la loi du 4 avril 2014 : négligence, faute lourde, déclaration du sinistre
Le mot « négligence » n’a pas de valeur en soi. La loi relative aux assurances du 4 avril 2014 fixe précisément ce qu’un assureur peut vous opposer, et dans quelles conditions. Quatre règles changent la lecture de la plupart des refus.
La faute lourde doit être écrite noir sur blanc
L’assureur ne couvre jamais le sinistre causé intentionnellement. En revanche, il répond des sinistres causés par la faute, même lourde, de l’assuré, sauf pour les cas de faute lourde déterminés expressément et limitativement dans le contrat (art. 62). Une fenêtre entrouverte, une alarme non enclenchée ou une absence prolongée ne peuvent donc fonder un refus que si la police les cite textuellement comme cas de faute lourde ou comme condition de garantie. Demandez à l’assureur de citer la clause.
Déclarer le sinistre : délai et sanction proportionnée
Vous devez déclarer le sinistre dès que possible et en tout cas dans le délai prévu au contrat (art. 74), puis fournir sans retard les renseignements et documents utiles (art. 75). Une déclaration tardive n’entraîne pas la perte de la garantie : l’assureur peut seulement réduire sa prestation à concurrence du préjudice qu’il a réellement subi du fait du retard, et ne peut la refuser que si vous avez agi avec une intention frauduleuse (art. 76).
Inoccupation et aggravation du risque
Beaucoup de polices habitation limitent la garantie vol lorsque le logement est inoccupé au-delà d’un certain nombre de jours consécutifs, souvent 60 ou 90. En dehors d’une telle clause, des vacances ne constituent pas une aggravation du risque à déclarer (art. 81), qui vise les modifications sensibles et durables comme une inoccupation de plusieurs mois ou la mise en location. Vérifiez le nombre de jours dans vos conditions particulières avant de partir longtemps.
Qui prouve quoi
C’est à vous d’établir que le sinistre s’est produit et qu’il entre dans la garantie, par exemple un vol avec effraction si la police l’exige : traces, plainte, inventaire. C’est à l’assureur de prouver l’exclusion ou la faute lourde qu’il invoque, ainsi que le lien entre ce manquement et le sinistre. Une suspicion générale d’imprudence, sans clause précise ni preuve, ne suffit pas.
Conditions minimales imposées par arrêté royal
Pour l’incendie et les périls simples (tempête, dégâts des eaux, bris de vitrage), l’arrêté royal du 24 décembre 1992 fixe des conditions minimales que la police ne peut pas réduire. La garantie vol, elle, reste facultative et librement définie par le contrat : c’est là que se nichent les exigences de fermeture, d’alarme et d’inoccupation. Relisez ces définitions plutôt que les brochures commerciales.
6. Refus ou réduction d’indemnité : expertise, Ombudsman, justice, délais
Face à un refus motivé par une négligence, la contestation suit un parcours gradué. Chaque étape produit une pièce utile pour la suivante.
1. Exiger la motivation et la clause
Demandez par écrit la référence exacte de la clause invoquée et les éléments de fait retenus. Un refus qui se contente d’évoquer un « manque de prudence » sans citer de disposition contractuelle est fragile au regard de l’art. 62. Répondez avec votre chronologie et vos preuves de fermeture, en restant factuel.
2. Contre-expertise et expertise contradictoire
Si le désaccord porte sur les circonstances ou le montant, vous pouvez désigner votre propre expert ; la plupart des polices prévoient qu’en cas de désaccord entre les deux experts, un troisième tranche, les frais étant partagés. Certaines garanties « protection juridique » couvrent les honoraires de votre expert : vérifiez-le avant de mandater.
3. L’Ombudsman des Assurances
Après une réclamation écrite restée sans solution auprès du service plaintes de l’assureur, l’Ombudsman des Assurances examine gratuitement le dossier et rend un avis motivé. La saisine suspend la prescription pendant l’examen. Les assureurs suivent la grande majorité de ses avis, ce qui en fait souvent l’étape la plus efficace.
4. Le juge et le délai de trois ans
Toute action dérivant du contrat d’assurance se prescrit par trois ans à compter de l’événement qui y donne naissance (art. 88), délai que la déclaration de sinistre interrompt jusqu’à la décision écrite de l’assureur. Le juge de paix est compétent jusqu’à 5 000 €, le tribunal de première instance au-delà ; la partie qui gagne récupère une indemnité de procédure forfaitaire. L’avocat n’est pas obligatoire, mais la lecture d’une police et de ses exclusions justifie souvent son intervention.
Prévenir gratuitement avant le départ
La plupart des zones de police locale proposent une surveillance de votre habitation pendant les vacances, sur simple formulaire, ainsi qu’une visite gratuite d’un conseiller en technoprévention qui évalue vos accès et vous remet un rapport écrit. Ce rapport, joint à votre dossier, est une preuve solide de prudence si un assureur vous reproche plus tard une négligence.
Résumé rapide à retenir
Un assureur vous reproche une négligence ou une déclaration incomplète ?
Ne laissez pas un dossier flou se retourner contre vous. JuriUp vous aide à faire avancer votre dossier avec des experts juridiques sélectionnés, une demande gratuite, un traitement confidentiel et un accompagnement humain.
Questions fréquentes
-
Une maison vide pendant les vacances est-elle automatiquement moins bien couverte ?
Pas automatiquement. Tout dépend de votre police, de la durée de l’absence, des mesures de prudence attendues et des circonstances concrètes du sinistre. Il faut vérifier les conditions générales et particulières.
-
L’assureur peut-il refuser parce qu’il n’y a pas de traces d’effraction ?
Il peut soulever la question, mais l’absence de traces visibles ne suffit pas à elle seule à trancher tous les dossiers. Il faut analyser l’ensemble des éléments, l’état des accès, les déclarations, les photos, les constats et la police.
-
Que faire si j’ai oublié un détail dans ma première déclaration ?
Mieux vaut corriger rapidement et clairement, avec une explication cohérente, plutôt que laisser l’assureur découvrir plus tard une différence entre les faits et votre déclaration initiale. Si le point est sensible, faites-vous aider avant d’écrire.
-
Un voisin vigilant peut-il aider comme preuve ?
Oui, dans de nombreux dossiers, un témoignage précis ou des messages écrits sur les passages, les constats ou l’heure de découverte du problème peuvent renforcer la crédibilité de votre version des faits.
-
Quand faut-il consulter un avocat spécialisé ?
Dès que l’assureur évoque une faute, une omission, une exclusion ou un refus d’indemnisation, il est souvent utile de faire analyser le dossier sans attendre. Vous pouvez obtenir rapidement un accompagnement juridique fiable via JuriUp.
-
L’assureur peut-il refuser d’indemniser un vol parce que la maison était vide depuis plus de 60 jours ?
Seulement si votre police contient une clause d’inoccupation expresse fixant ce nombre de jours et la conséquence (exclusion de la garantie vol ou réduction). Sans cette clause, l’absence ne constitue ni une faute lourde au sens de l’art. 62 de la loi du 4 avril 2014, ni une aggravation du risque à déclarer. Si la clause existe, vérifiez son décompte : un passage régulier d’un proche, documenté par des messages datés, interrompt souvent la période d’inoccupation telle que définie au contrat.
-
Aucune trace d’effraction n’a été constatée : suis-je couvert ?
Cela dépend de la définition du vol dans votre police. Beaucoup de contrats couvrent le vol commis par effraction, escalade, usage de fausses clés ou de clés volées, ou avec violence, et excluent le vol sans trace. Si des clés ont été dérobées ou copiées, ou si l’entrée a eu lieu par escalade, ces cas restent couverts même sans dégât visible : documentez-les précisément dans la plainte. Une plainte mentionnant un simple « vol » sans circonstances fragilise le dossier, alors qu’une plainte décrivant le mode opératoire l’ancre dans la garantie.
Textes officiels et ressources utiles
Rédigé par la Rédaction juridique JuriUp
Équipe de rédaction et de contenu juridique de JuriUp, plateforme de mise en relation avec des experts juridiques en Belgique.